« Quand vas-tu me rembourser ? » : comment réclamer l'argent prêté à un ami sans nuire à votre relation
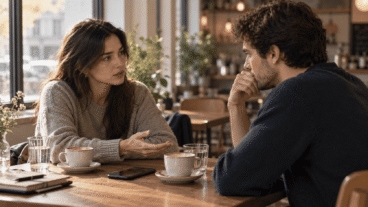
Prêter de l’argent à un ami peut sembler un geste anodin jusqu’à ce que la date convenue arrive et que le remboursement ne soit pas effectué. C’est alors que surgissent les doutes : dois-je lui en parler directement ? Dois-je attendre encore quelques jours ? Va-t-il penser que je me méfie de lui ? Pour éviter un conflit, on peut finir par repousser la discussion, tandis que le malaise grandit.
Savoir comment réclamer de l’argent prêté à un ami implique de faire la distinction entre la dette et les attaques personnelles. Se montrer compréhensif face à des difficultés financières n’empêche pas de demander des précisions sur la date et les modalités de remboursement de la somme due.
Commencez par les faits, pas par les reproches
Au lieu d’entamer la conversation par un « tu fais toujours la même chose » ou de lancer des allusions en espérant que l’autre personne les comprenne, reviens aux faits : combien tu as prêté, quand tu l’as fait et quelle date vous aviez convenue pour le remboursement.
Tu peux aborder le sujet de manière directe : « Je t’ai prêté 300 euros le 10 juin et nous avions convenu que tu me les rendrais à la fin du mois. Quand pourras-tu me rembourser ? ». Tu abordes ainsi le problème sans le transformer immédiatement en un jugement sur votre amitié.
Évite également les plaisanteries devant d’autres amis, les remarques ironiques ou les reproches publics. Une conversation en privé permet d’aborder le sujet sans ajouter de honte ni de pression sociale.
Différence entre ne pas pouvoir payer tout de suite et ne pas avoir de solution
Une personne peut traverser une réelle difficulté financière et ne pas disposer de la totalité de la somme à la date prévue. Cela ne signifie pas pour autant que le prêt doive se transformer en un « quand tu pourras » indéfini.
Si elle ne peut pas rembourser la totalité, vous pouvez convenir de versements partiels qu’elle est réellement en mesure d’honorer. L’important est de fixer des montants et des dates précises : « Je te verserai 50 euros le 15 de chaque mois » apporte beaucoup plus de clarté qu’une promesse vague.
Consignez le nouvel accord par écrit
Après votre discussion, confirmez brièvement ce qui a été convenu par message. Inutile de rédiger un texte intimidant : il suffit de préciser le montant restant dû et les dates de remboursement.
Il est également conseillé de conserver les virements, les messages et tout autre document lié au prêt. En plus d’éviter toute confusion sur ce qui a été convenu, ces éléments peuvent s’avérer utiles si vous devez par la suite déposer une réclamation officielle.
En cas de nouveau manquement, fixez une limite
Donner une seconde chance ne signifie pas que vous devez accorder sans cesse des prolongations. S’il ne respecte pas non plus le nouvel accord, rappelez-lui ce qui a été convenu et demandez-lui une nouvelle réponse concrète concernant le paiement.
Vous pouvez également décider de ne plus prêter d’argent tant qu’il y a une dette en cours. Vous n’avez pas besoin de présenter cela comme une sanction : vous fixez simplement une limite à la suite d’une situation qui n’a pas encore été résolue.
Que faire lorsque le dialogue ne fonctionne plus ?
Si les accords informels échouent à plusieurs reprises, il peut s’avérer nécessaire de changer de méthode de recouvrement. Une communication écrite plus formelle, la médiation ou un conseil juridique peuvent vous aider à connaître les alternatives existantes en fonction du montant prêté et de la législation applicable.
Avant d’en arriver là, rassemblez les justificatifs disponibles : virements, conversations dans lesquelles le prêt est reconnu, dates convenues et toute modification ultérieure de l’engagement de paiement. Évitez les menaces, les dénonciations sur les réseaux sociaux ou les confrontations publiques comme moyen de pression.
Parler de la dette peut aussi préserver l’amitié
Se taire pour éviter une conversation délicate ne garantit pas que la relation s’en sorte indemne. Avec le temps, une dette non réglée peut transformer chaque rencontre, invitation ou dépense de l’autre personne en une nouvelle source de frustration.
Demander que l’accord soit respecté ne signifie pas automatiquement faire passer l’argent avant l’amitié . Vous pouvez écouter une difficulté réelle et négocier un délai différent sans renoncer à récupérer ce que vous avez prêté. Une conversation claire permet de savoir où vous en êtes tous les deux et évite que le ressentiment ne finisse par parler à votre place.
Ce texte est fourni à des fins d'information uniquement et ne remplace pas la consultation d'un professionnel. En cas de doute, consultez votre spécialiste.